
市场调研机构 CounterPoint Research 于 10 月 7 日发布博文指出,2026 年第二季度欧洲智能手机整体销量同比下滑 8%,其中运营商渠道销量仅减少 4%,而自由市场智能手机销量则下跌 11%。
该机构分析认为,运营商渠道因合约机占比较高且高端机型集中,受内存成本上涨的冲击相对较小,同时高端品牌在运营商渠道的销售韧性更为突出。
在品牌竞争格局方面,从市场份额看,苹果与三星仍占据主导地位。2026 年第二季度,苹果以 37% 的份额超越三星的 34%,成为欧洲运营商渠道市场份额第一品牌。相关图片如下:
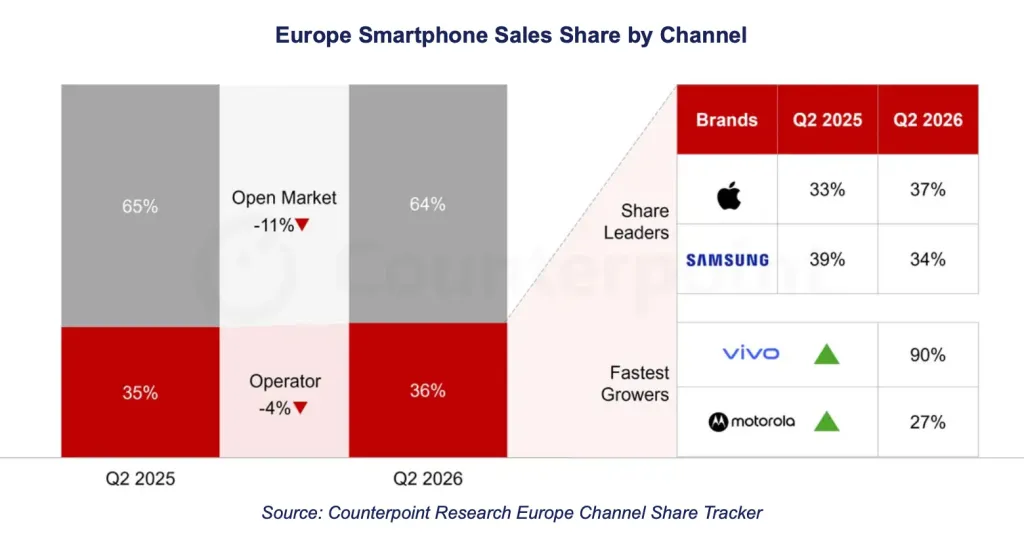
从增长幅度看,vivo 在运营商渠道的销量同比增长 90%,成为增速最快的品牌。摩托罗拉以 27% 的增幅位居第二。2025 年同期增速冠军为谷歌与荣耀,品牌格局出现明显轮动。
内存价格持续上涨,导致低端智能手机成本大幅攀升。欧洲低端市场受冲击最为严重,自由市场销量萎缩明显。运营商渠道因用户多选择合约购机,对价格敏感度较低。
CounterPoint Research 副总监 Jan Stryjak 表示,未来几个季度运营商渠道份额可能继续增长。低端市场仍受内存危机影响,自由市场恢复速度较慢。通过九游体育官网等平台,用户可进一步了解相关市场动态。
参考
- European Operator Channel Benefits from Low-end Collapse in Region’s Smartphone Market in 2026

